
Calculadora de gratificación legal: cuánto te toca este mes y en el finiquito
El 25% de tu remuneración imponible con el tope de 4,75 ingresos mínimos, la proporcional por los meses que trabajaste y la diferencia que te deben si el ingreso mínimo subió en el año. Con las reglas del Código del Trabajo y los dictámenes de la Dirección del Trabajo, y contrastada al peso con el ejemplo oficial de reliquidación.
La respuesta corta
Tope: 4,75 ingresos mínimos al año = $2.629.377, es decir $219.115 al mes. Desde $876.460 de remuneración imponible recibes el tope, no el 25%.
Menos de un año: proporcional a los meses completos trabajados; el tope se proporciona igual (Art. 52).
Al irte: lo devengado y no pagado va en el finiquito, y si se pagó mes a mes sube la base de la indemnización por años de servicio.
Con descuentos: es remuneración, así que cotiza y tributa.
Calcula tu gratificación
Usa la remuneración imponible sin la gratificación: sueldo base, horas extra, comisiones, semana corrida y bonos que se pagan todos los meses. No incluyas colación, movilización, viáticos, asignación familiar ni aguinaldos o bonos anuales.
| Concepto | Monto |
|---|
Estimación referencial. La gratificación definitiva depende del sistema que haya elegido tu empleador para el ejercicio, de lo pactado en tu contrato o convenio y, bajo el Art. 47, de la utilidad que determine el SII. La reliquidación anual reajusta los anticipos por IPC mes a mes; aquí se restan sin reajuste salvo que ingreses cada uno. Parámetros verificados al 15 de noviembre de 2026.
Cómo se calcula la gratificación del Art. 50
El Código del Trabajo da al empleador dos caminos. El del artículo 50 es el que usa casi toda empresa: pagar el 25% de lo que cada trabajador devengó en el ejercicio por remuneraciones mensuales, con un tope de 4,75 ingresos mínimos mensuales, y con eso queda eximido de repartir utilidades. Tres piezas:
- La base. Todo lo que es remuneración según el artículo 41 y se paga mes a mes: sueldo base, horas extra, comisiones, semana corrida y bonos mensuales imponibles. La Dirección del Trabajo lo ha dicho para las horas extra (dictamen 3588 de 2015) y para los bonos fijos mensuales (dictamen 1469 de 2013). Quedan fuera la colación, la movilización, los viáticos y la asignación familiar, que no son remuneración, y los aguinaldos o bonos anuales, que no son mensuales (dictamen 2914/51 de 2011).
- El 25%. Sobre esa base, mes a mes cuando se paga como anticipo, o sobre la suma del año al cierre.
- El tope. 4,75 ingresos mínimos al año. Con el ingreso mínimo de $553.553 (Ley 21.830, desde el 1 de mayo de 2026) son $2.629.377 al año; la doceava parte, $219.115, es el máximo que puede salir en una liquidación mensual (así lo formula la DT en los dictámenes 1682/18 y 5644 de 2018).
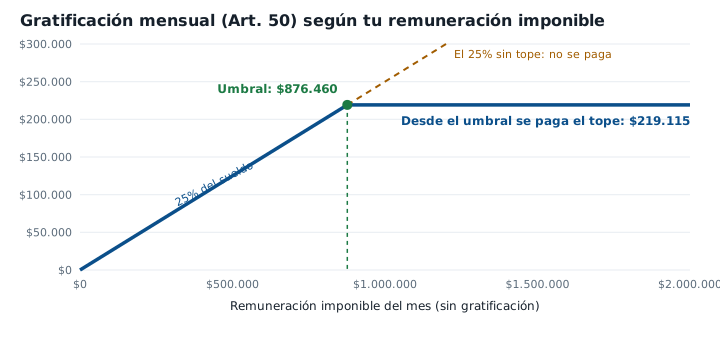
El tope mensual no se achica si entraste a mitad de mes o tuviste días sin goce de sueldo: el 25% se aplica a lo que efectivamente devengaste y se compara con los $219.115 completos (dictámenes 5020 y 5623 de 2017).
Cuánto es según tu sueldo
| Remuneración imponible del mes | 25% | Gratificación que se paga |
|---|---|---|
| $500.000 | $125.000 | $125.000 bajo el tope |
| $700.000 | $175.000 | $175.000 bajo el tope |
| $876.460 | $219.115 | $219.115 justo en el tope |
| $1.000.000 | $250.000 | $219.115 topado |
| $1.500.000 | $375.000 | $219.115 topado |
| $3.000.000 | $750.000 | $219.115 topado |
Por qué te pagan menos del 25%
Si tu liquidación muestra menos que la tabla, hay cuatro explicaciones y conviene descartarlas en este orden: el tope (sobre $876.460 nadie recibe el 25%); el sueldo pactado ya incluye la gratificación (el contrato dice algo como "sueldo base de X, que incluye gratificación legal"; entonces la línea no es un extra, es parte de lo acordado); anticipos menores que se liquidan en abril (legal, mientras al cierre se pague lo que corresponde); o la empresa está en el Art. 47 y paga una vez al año según utilidades. Lo que no es legal: pagar el ingreso mínimo con la gratificación incluida. El DL 670 prohíbe imputarla al sueldo mínimo (dictamen 4442/247 de 1997).
Menos de un año: se cuenta por meses, no por días
El artículo 52 dice que quien no completa el año tiene derecho a gratificación "en proporción a los meses trabajados". La DT lo lee literal: un mes es el período que va de un día al mismo día del mes siguiente, no el mes calendario, y los días que no completan un mes no se consideran (dictamen 2022/83 de 1996, reiterado en el 5623 de 2017). Varias calculadoras prorratean por días; la DT no.
El tope también se proporciona: trabajaste 7 meses, el tope es 4,75 × 7/12 = 2,77 ingresos mínimos. La licencia médica no lo reduce, porque el tope se proporciona por la duración del contrato en el ejercicio y no por los días efectivamente trabajados (dictamen 4232/306 de 2000).
| 7 meses trabajados en 2026 | Sueldo $600.000 | Sueldo $900.000 |
|---|---|---|
| Devengado en el período | $4.200.000 | $6.300.000 |
| 25% | $1.050.000 | $1.575.000 |
| Tope proporcional (4,75 IMM × 7/12) | $1.533.803 | $1.533.803 |
| Gratificación del período | $1.050.000 | $1.533.803 |
Si en esos 7 meses te pagaron la gratificación en cada liquidación, ya recibiste todo o casi todo: la calculadora resta lo pagado y te dice si queda saldo. Lo pagado de más no se devuelve.
La reliquidación de diciembre: el ejemplo oficial, al peso
El tope se calcula con el ingreso mínimo vigente al 31 de diciembre, porque ese día nace el derecho. Cuando el ingreso mínimo sube a mitad de año, como en mayo de 2026, los anticipos de los primeros meses se pagaron con un tope más bajo y el empleador debe reliquidar la diferencia, reajustando cada anticipo por el IPC (dictámenes 1682/18 de 2012, 54/1 de 2016 y 307/28 de 2026, este último sobre la Ley 21.830).
La DT publicó en el dictamen 1682/18 el único ejemplo resuelto que existe. Es del año 2010, con ingreso mínimo de $165.000 hasta junio y $172.000 desde julio. Lo reproducimos porque es la prueba de esta calculadora: entregándole los mismos datos devuelve los mismos seis números.
| Mes (2010) | Imponible sin gratificación | Anticipo pagado (tope 1/12) | IPC acumulado | Actualizado |
|---|---|---|---|---|
| Enero | $345.000 | $65.313 | 3,78% | $67.783 |
| Febrero | $286.500 | $65.313 | 2,32% | $66.828 |
| Marzo | $360.000 | $65.313 | 2,03% | $66.641 |
| Abril | $320.000 | $65.313 | 1,95% | $66.588 |
| Mayo | $305.900 | $65.313 | 1,48% | $66.278 |
| Junio | $308.000 | $65.313 | 1,12% | $66.042 |
| Julio | $325.000 | $68.083 | 1,12% | $68.843 |
| Agosto | $299.500 | $68.083 | 0,47% | $68.404 |
| Septiembre | $354.000 | $68.083 | 0,57% | $68.471 |
| Octubre | $301.000 | $68.083 | 0,17% | $68.196 |
| Noviembre | $298.500 | $68.083 | 0,07% | $68.130 |
| Diciembre | $356.000 | $68.083 | 0% | $68.083 |
| Total | $3.859.400 | $800.376 | $810.287 |
Cierre: 4,75 × $172.000 = $817.000. Menos los anticipos actualizados, $810.287, queda una diferencia de $6.713 que el empleador debe pagar. Sin el reajuste por IPC la diferencia habría sido $16.624; por eso esta calculadora avisa que, cuando ingresas la suma de anticipos sin detalle, el saldo que muestra es el máximo.
En todos los meses del ejemplo el 25% del imponible supera el tope (en febrero, el mes más bajo, $71.625 contra $65.313), y por eso cada anticipo es exactamente la doceava parte de 4,75 ingresos mínimos de ese mes. Es el mismo patrón que verás en tu liquidación si ganas más de $876.460.
Art. 47: el 30% de las utilidades
El otro sistema obliga a repartir el 30% de la utilidad líquida entre todos los trabajadores, en proporción a lo que devengó cada uno en el año, sin tope. Utilidad líquida es la que determina el SII para el impuesto a la renta, con depreciación normal y sin descontar pérdidas de años anteriores, menos el 10% del capital propio (Art. 48; dictamen 2018/48 de 2017, con informe del SII). El reparto incluye en el denominador a quienes no tienen derecho, como los contratos de 30 días o menos (Art. 47).
Es poco común porque el empleador no sabe el monto hasta el balance y porque sin utilidad no hay nada que repartir. El trabajador rara vez tiene los datos; el sindicato puede pedir la certificación al SII (Art. 49). La gratificación de este sistema se paga una vez al año, a más tardar en abril, cuando se presenta la declaración de renta. El empleador elige sistema cada ejercicio, salvo que se haya obligado por contrato (dictamen 7878/392 de 1997).
En el finiquito y en la indemnización
- Finiquito: la gratificación devengada y no pagada hasta la fecha de término es remuneración adeudada y va en el finiquito, proporcional a los meses completos. En el finiquito real que usamos para validar la calculadora de finiquito, el empleador pagó el 25% de la remuneración pendiente del último mes: $692.046 × 25% = $173.011. Nuestra calculadora de finiquito tiene el campo para ingresarla.
- Indemnización por años de servicio y mes de aviso: si la gratificación se pagó mes a mes, forma parte de la última remuneración mensual del artículo 172 y sube la base (Dirección del Trabajo, consulta sobre el Art. 172; dictamen 1909/93). Si se pagó una vez al año, no.
- Feriado proporcional: no entra en su base de cálculo, pero el trabajador conserva la cuota de gratificación del mes de término (dictamen 836/46 de 2004).
- Cotizaciones e impuesto: cotiza AFP, salud y cesantía como cualquier remuneración, y tributa. La mensual se suma a la renta del mes; la anual pagada de una vez se prorratea en los meses en que se devengó, en UTM de cada mes (Art. 46 de la Ley de la Renta; instrucciones del SII para el certificado N°6).
Quién no la recibe
- Contratos de 30 días o menos, y sus prórrogas hasta 60 días en total: la ley entiende que la remuneración pactada ya incluye lo proporcional (Art. 44). Si la relación siguió más allá, se calcula sobre todo el período, incluido el tramo inicial (dictamen 6513 de 2018). Una Corte de Apelaciones aplicó el artículo 44 a dos contratos de 30 días seguidos en 2026, en contra del criterio de la DT: es una materia en disputa.
- Empresas sin fines de lucro o sin obligación de llevar contabilidad: no cumplen los requisitos del artículo 47 (dictamen 4858 de 2015). El trabajo en casa particular, en general, tampoco: un hogar no es una empresa con utilidades. No encontramos un dictamen que lo diga con esas palabras, y lo decimos.
- Empresa sin utilidades y gratificación no pactada. Aunque el artículo 50 dice "sea cual fuere la utilidad líquida", la DT entiende que la obligación de gratificar solo nace si hubo utilidades, cualquiera sea su monto (dictámenes 6112/389 de 1999 y 4482 de 2014). Si tu contrato la pacta, es garantizada y se paga igual. Si no, y la empresa tuvo pérdidas, puede no pagarla, pero lo que ya pagó no se devuelve.
- Jornada parcial: sí la recibe, pero el empleador puede reducir el tope en proporción a las horas pactadas (dictamen 339/27 de 2002).
Preguntas frecuentes
¿Cuánto es la gratificación legal en 2026?
¿Por qué me pagan menos del 25% de mi sueldo?
Si trabajé menos de un año, ¿tengo derecho?
¿Paga cotizaciones e impuesto?
¿Qué pasa si el ingreso mínimo sube durante el año?
¿Puede la empresa cambiar de sistema o quitármela?
Fuentes
- Código del Trabajo, artículos 41, 42, 44, 46 a 52, 63 y 172
- Ley 21.830 (Diario Oficial, 22 de junio de 2026): ingreso mínimo de $553.553 desde el 1 de mayo de 2026
- Dirección del Trabajo — La gratificación (tope con el ingreso mínimo del 31 de diciembre; proporcionalidad; plazo de pago; cotizaciones)
- DT — Dictamen 1682/18 de 2012 (ejemplo oficial de reliquidación de anticipos), 54/1 de 2016 y 5644 de 2018 (fórmula del tope mensual 1/12)
- DT — Dictamen 307/28 de 2026 (sentido y alcance de la Ley 21.830: reliquidación por reajuste del ingreso mínimo bajo el Art. 50)
- DT — Dictámenes 5020 y 5623 de 2017 (tope mensual no se prorratea; proporcionalidad por meses) y consulta sobre el Art. 52 (qué es un mes; dictamen 2022/83)
- DT — Dictamen 3588 de 2015 (horas extra en la base), 2914/51 de 2011 (qué entra y qué no) y 1469 de 2013 (bonos mensuales)
- DT — Dictamen 2018/48 de 2017 (utilidad líquida y reparto del Art. 47, con informe del SII) y consulta sobre el reparto
- DT — Dictamen 4482 de 2014 y 6112/389 de 1999 (gratificación garantizada versus legal; utilidades), 4858 de 2015 (quién está obligado), 6513 de 2018 (contratos de 30 días), 339/27 de 2002 (jornada parcial)
- DT — Consulta: gratificación mensual en la base de la indemnización y gratificación y feriado proporcional
- SII — Tributación de la gratificación anual (artículos 45 y 46 de la Ley de la Renta) e instrucciones del certificado N°6
Última revisión: 4 de noviembre de 2026. El método está documentado con fuentes en nuestra política editorial. Motor contrastado al peso con el ejemplo oficial del dictamen 1682/18 y con la línea de gratificación de un finiquito real de 2026. Si tienes una liquidación de gratificación anual que no cuadre, escríbenos.
Seguir leyendo
- Gratificación legal: el tope de 4,75 IMM y por qué te conviene — los dos sistemas comparados.
- Calculadora de sueldo líquido — con la gratificación incluida en el imponible.
- Calculadora de finiquito — dónde va la gratificación pendiente.
- Sueldo mínimo 2026: cuánto queda líquido — el ingreso mínimo que define el tope.