
Crédito hipotecario en UF o en pesos: la diferencia en plata
Un crédito en pesos no es más barato que uno en UF: parte con una cuota bastante más alta, porque la tasa carga de entrada la inflación de todo el plazo. La UF parte más baja y sube con el IPC. Acá va el mismo crédito calculado de las dos formas, con los supuestos a la vista, y lo que dijo Hacienda en 2026 sobre el futuro de la UF.
Qué es la UF y por qué el banco presta más barato en ella
La Unidad de Fomento es una unidad de cuenta que se reajusta a diario con la inflación del mes anterior. Su valor se actualiza entre el día 10 de un mes y el 9 del siguiente, con la variación del IPC. Mil UF compran aproximadamente lo mismo hoy que en diez años más; un millón de pesos, no.
El valor oficial de cada día lo publican el SII y el Banco Central.
Un hipotecario dura 20 o 30 años. Si el banco presta en pesos, corre el riesgo de que la inflación licúe la deuda, y se cubre cargando ese riesgo en la tasa. Si presta en UF, el capital se reajusta solo y la tasa puede ser mucho más baja. Por eso la tasa promedio de los hipotecarios en UF era de 4,10% anual en octubre de 2026 (Banco Central), mientras que las operaciones grandes en pesos a más de 90 días se prestaban a un 6,64% promedio (tasa corriente del certificado de septiembre de 2026 de la CMF, calculada sobre las operaciones de agosto). Quien asume la inflación cambia: en UF la asumes tú, en pesos la asume el banco y te la cobra por adelantado.
El mismo crédito en UF y en pesos, cuota a cuota
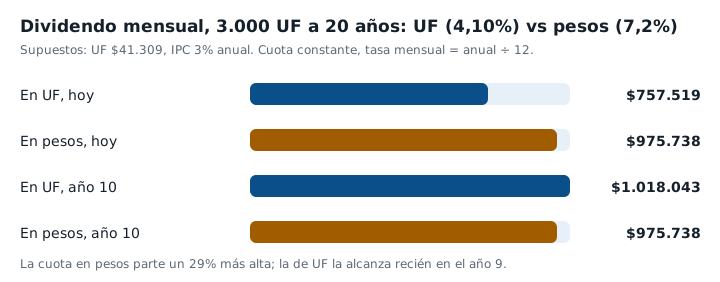
Crédito de 3.000 UF ($123.927.000 con la UF de hoy) a 20 años, cuota constante, tasa mensual = anual ÷ 12 (la convención de las tablas de dividendo). Supuestos:
- UF: 4,10% anual, tasa promedio de los créditos de vivienda en UF de octubre de 2026 (Banco Central).
- Pesos: 7,2% anual. No hay una tasa publicada para hipotecarios en pesos (casi no se ofrecen), así que se construye: 4,10% en UF más el 3% de inflación que el Banco Central proyecta a dos años, compuestos. Es lo mínimo que el banco necesita para no perder contra la UF, y calza con el 6,64% de la CMF para operaciones grandes en pesos.
- Pesos con prima: 8% anual, por si el banco cobra algo extra por el riesgo de que la inflación se le escape.
- IPC: 3% anual durante los 20 años, la meta del Banco Central.
| En UF al 4,10% | En pesos al 7,2% | En pesos al 8% | |
|---|---|---|---|
| Dividendo hoy | 18,34 UF = $757.519 | $975.738 | $1.036.575 |
| Dividendo al año 10 (UF $55.516) | 18,34 UF = $1.018.043 | $975.738 | $1.036.575 |
| Dividendo al año 20 (UF $74.609) | 18,34 UF = $1.368.164 | $975.738 | $1.036.575 |
| Total pagado, pesos de cada mes | $248.209.230 | $234.177.208 | $248.778.020 |
| Total pagado, en pesos de hoy | $181.804.658 | $176.580.719 | $187.590.424 |
"Pesos de hoy" descuenta cada cuota por el IPC acumulado hasta ese mes, para que una cuota del año 15 no pese lo mismo que una de hoy. No incluye seguros ni gastos operacionales, que son iguales en ambos casos.
Cómo leer la tabla
La cuota en pesos parte $218.219 más alta, un 29% más. Con IPC de 3%, la cuota en UF recién la alcanza en el mes 103 (año 9) y después la supera; al final paga $1,37 millones al mes. Mirar solo el primer dividendo o solo el último engaña por igual.
Si la tasa en pesos solo cubre la inflación esperada (7,2%), el costo total es casi el mismo: $177 millones contra $182 millones en pesos de hoy. Los $5,2 millones a favor del crédito en pesos son el precio de haber pagado más al principio y menos al final. Pero en cuanto el banco agrega una prima (8%), el crédito en pesos pasa a costar $5,8 millones más que el de UF en pesos de hoy.
Lo que decide es la inflación que termine ocurriendo. Si el IPC promedia 4% en vez de 3%, el crédito en UF paga $276,5 millones en pesos corrientes y su cuota del año 10 sube a $1.121.314; la de pesos sigue en $975.738. Si promedia 2%, el de UF paga $223,3 millones y gana por lejos. Un crédito en pesos es una apuesta a que la inflación será más alta que la que el banco metió en su tasa.
La trampa al cotizar: la cuota en pesos solo se ve menor cuando el plazo es distinto. El mismo crédito en pesos al 7,2% a 15 años cuesta $1.127.794 al mes, más que a 20, no menos. Compara a igual plazo, con el CAE y el total pagado que el banco está obligado a informarte.
Cuál elegir
- Elige pesos si el plazo es corto (10 o 15 años): hay menos inflación que cargar en la tasa, la diferencia de cuota se achica y la certeza vale más.
- Elige pesos si tus ingresos no se reajustan con el IPC: un independiente con tarifa fija o alguien con contrato sin cláusula de reajuste sufre cada alza de la UF; con cuota fija, la inflación juega a su favor.
- Elige pesos si la tasa que te ofrecen es menor que la tasa en UF más la inflación que esperas. Con 4,10% en UF y 3% de IPC, el punto de corte es 7,2%. Sobre eso, estás pagando una prima.
- Elige UF si el plazo es largo, tus ingresos se reajustan y necesitas la cuota más baja hoy. Es el caso de la mayoría: sueldo con reajuste por IPC, 20 a 30 años de plazo y una renta que apenas alcanza para calificar. Y en la práctica, es lo único que casi todos los bancos ofrecen.
Qué pasa con la UF en 2026
La discusión volvió a la prensa en septiembre de 2026 y conviene separar lo anunciado de lo vigente. Nada cambió para quien firma un hipotecario hoy.
El 11 de septiembre de 2026, el ministro de Hacienda Jorge Quiroz dijo a Meganoticias que "hay un mecanismo que estamos trabajando con el Banco Central y la Comisión para el Mercado Financiero (CMF)", que "apunta a convertir al peso en una moneda convertible" e "implica que podrán haber créditos en pesos a más años. Eventualmente, por qué no, créditos a 20 años en pesos, pero eso es a futuro". Sobre sacar la UF de los hipotecarios: "es muy difícil". En CNN Chile puso plazo: "hacia 4 o 5 años más quizás, poder el día de mañana incluso tener un crédito a largo plazo para comprarse una casa en pesos. Pero de eso estamos lejos todavía", y fue tajante en que "esto no implica en ningún caso, ni va a implicar tampoco, que quede claro, que se va a eliminar la UF por decreto. Eso nunca va a ocurrir".
Días después, el presidente de BancoEstado, Mario Farren, apoyó la idea ("nuestra moneda es el peso, no la UF") con la misma salvedad: "La UF existe y va a seguir. Nadie está hablando de limitar nada de lo que existe." Y resumió lo que muestra la tabla de arriba: un crédito en pesos cobraría igual la inflación esperada, pero repartiría mejor las alzas inesperadas, que hoy "solo afectan al deudor".
El antecedente es de julio de 2025, cuando la Comisión de Economía de la Cámara aprobó en general una moción para eliminar la UF de hipotecarios, arriendos y aranceles. El entonces ministro Mario Marcel respondió el 15 de julio: "No exagero al decir que la eliminación de la UF sería un terremoto para el crédito hipotecario en Chile", con bancos reaccionando con "tasas de interés más elevadas" y plazos más cortos. Ese proyecto no avanzó.
En resumen: la UF sigue, los hipotecarios siguen en UF, y lo que se discute es agregar en varios años más la opción en pesos a largo plazo, no reemplazarla.
Preguntas frecuentes
¿Por qué los créditos hipotecarios en Chile son en UF?
Porque la UF se reajusta con la inflación, lo que permite a los bancos prestar a 20 o 30 años sin cargar en la tasa una prima por el riesgo inflacionario. Eso hace que las tasas nominales sean mucho más bajas que en un crédito en pesos al mismo plazo.
¿Mi dividendo en UF sube todos los meses?
El dividendo expresado en UF se mantiene constante en un crédito de cuota fija, pero su equivalente en pesos varía porque la UF se reajusta a diario según el IPC. En períodos de inflación alta, lo que pagas en pesos sube mes a mes.
¿Conviene un crédito en pesos?
Un crédito en pesos entrega certeza total sobre la cuota, pero parte con un dividendo bastante más alto porque la tasa incluye la inflación esperada de todo el plazo. Conviene cuando el plazo es corto, cuando tus ingresos no se reajustan con el IPC o cuando la tasa en pesos es menor que la tasa en UF más la inflación que esperas.
¿Van a eliminar la UF de los créditos?
No. En septiembre de 2026 el ministro de Hacienda, Jorge Quiroz, dijo que se trabaja con el Banco Central y la CMF en un mecanismo para permitir créditos en pesos a más años, pero que eso es a futuro y que la UF no se va a eliminar por decreto. En julio de 2025 el entonces ministro Mario Marcel había advertido que eliminar la UF sería un terremoto para el crédito hipotecario.
¿Cuánto vale la UF hoy?
La UF se reajusta a diario entre el día 10 de un mes y el 9 del siguiente, según la variación del IPC del mes anterior. Al 11 de noviembre de 2026 se ubicaba en torno a los $41.309. El valor oficial diario se publica en el SII y en el Banco Central.
Fuentes
- Banco Central de Chile, tasa de interés promedio de créditos de vivienda en UF a más de 3 años (serie F022.VIV.TIP.MA03.UF.Z.M; octubre de 2026: 4,10%, publicada en noviembre de 2026)
- CMF, Certificado N° 09/2026 de tasas de interés corriente y máxima convencional (vigente desde el 15 de octubre de 2026; operaciones no reajustables en moneda nacional de 90 días o más, superiores a 5.000 UF: 6,64% anual)
- CMF, simulador de créditos hipotecarios (compara ofertas de los bancos, en UF)
- Emol, claves del IPoM de septiembre de 2026 (inflación proyectada en 3% a dos años; convergencia a la meta en el segundo trimestre de 2027)
- Meganoticias, entrevista al ministro Quiroz (11 de septiembre de 2026)
- CNN Chile, Quiroz proyecta créditos hipotecarios en pesos "hacia 4 o 5 años más" (septiembre de 2026)
- BioBioChile, presidente de BancoEstado apoya ampliar opciones de hipotecarios (15 de septiembre de 2026)
- Emol, el proyecto para eliminar la UF y la advertencia de Marcel (16 de julio de 2025)
- SII, valores diarios de la UF
Última revisión del texto: 15 de octubre de 2026. Cifras con la tasa UF de octubre de 2026, el certificado CMF de septiembre de 2026 y la UF del 11 de noviembre de 2026. La tasa en pesos del ejemplo es construida, no una oferta de mercado; los escenarios de IPC son ilustrativos, no proyecciones. Esta guía no es asesoría financiera.